Há poucos dias chegou uma mensagem no grupo da família que me deixou com a pulga atrás da orelha. Era um vídeo de uma moça sorridente, dentro de um carro bonito, dizendo que tinha descoberto uma “plataforma” em que você coloca R$ 200 e, em uma semana, saca R$ 600. Embaixo, um link e a frase: “vagas limitadas, corre!”.
Alguém do grupo respondeu: “Será que é verdade? Tô pensando em entrar”. E foi aí que eu percebi como esse assunto é sério. Quem está começando a organizar a vida financeira — como eu — é justamente o alvo preferido de quem aplica golpes financeiros. A gente quer melhorar de vida, quer ver o dinheiro crescer, e eles sabem disso.
Por isso resolvi juntar neste texto tudo o que aprendi sobre como reconhecer um golpe antes de perder dinheiro.
O que você vai ver neste artigo: por que tanta gente cai em golpes; os 7 sinais de alerta de um falso investimento; os golpes mais comuns de hoje; como conferir uma empresa antes de investir; e o que fazer se você já caiu.
Por que tanta gente cai (e não é falta de inteligência)
Eu já ouvi muita gente dizer “só cai quem é bobo”. Não é verdade. Os golpes de hoje são bem feitos: têm site bonito, aplicativo, depoimentos, atendimento no WhatsApp e até um “gerente” muito educado.
Eles mexem com sentimentos fortes: a esperança de sair do aperto, o medo de ficar para trás e a vergonha de perguntar. E muitas vezes chegam por alguém de confiança — um parente, um irmão da igreja, um colega de trabalho — que também foi enganado e acredita de verdade que está ajudando.
Entender isso me ajudou a olhar com mais carinho para quem caiu e com mais atenção para mim mesmo.

Os 7 sinais de que aquele investimento é furada
1. Lucro alto, rápido e “garantido”
Esse é o sinal número um. Nenhum investimento sério garante dobrar o dinheiro em poucos dias. Para ter uma ideia, aplicações seguras como o Tesouro Selic rendem por ano algo perto da taxa básica de juros. Quando alguém promete 5%, 10% ou 20% ao mês, a conta simplesmente não fecha.
Regra que anotei no meu caderno: quanto maior a promessa, maior a desconfiança.
2. Pressa e pressão
“Só até meia-noite”, “últimas vagas”, “o sistema vai fechar”. A pressa existe para você não ter tempo de pensar, pesquisar ou conversar com alguém. Investimento de verdade continua existindo amanhã.
3. Você ganha mais quando traz outras pessoas
Se o principal jeito de ganhar é indicar amigos e familiares, desconfie. Isso tem cara de pirâmide financeira: o dinheiro dos novos paga os antigos, até o dia em que não entra mais ninguém e tudo desaba. Quem chegou por último perde tudo.
4. Ninguém explica de onde vem o lucro
Pergunte: “Como exatamente esse dinheiro rende?”. Se a resposta for vaga — “robô de inteligência artificial”, “operação secreta no mercado”, “arbitragem de cripto” — e ninguém mostra documento nenhum, acenda o alerta.
5. Pix para pessoa física ou conta estranha
Corretoras e bancos sérios recebem o dinheiro em uma conta no seu próprio nome, dentro da plataforma. Se pedirem para você mandar Pix para o CPF de um “consultor” ou para uma empresa com nome que não tem nada a ver, pare na hora.
6. Empresa sem autorização para funcionar
Quem oferece investimentos no Brasil precisa de autorização da CVM (Comissão de Valores Mobiliários) ou do Banco Central. Se a empresa não aparece nessas listas, não é lugar para o seu dinheiro.
7. Famosos, ostentação e prints de ganhos
Carro de luxo, viagem, print de saque, vídeo com rosto de famoso (que hoje pode até ser feito por inteligência artificial). Nada disso prova nada. Print se fabrica em minutos.

Os golpes mais comuns que tenho visto
Pesquisando e conversando com amigos, percebi que alguns tipos aparecem o tempo todo:
- Pirâmides disfarçadas: “clubes de investimento”, “cotas de lucro”, “plataformas de renda passiva”.
- Falsos robôs de trader e de criptomoedas: prometem ganhos automáticos e, quando você tenta sacar, aparece uma “taxa de liberação”.
- Golpe das tarefas: pagam centavos para você curtir vídeos e depois pedem um “depósito” para liberar tarefas que pagam mais.
- Falso gerente ou falsa central do banco: ligam dizendo que sua conta foi invadida e pedem para você transferir o dinheiro para uma “conta segura”.
- Lojas e promoções falsas: muito comuns em datas de compras. Falei disso no artigo sobre a Black Friday 2026.
Como eu confiro antes de colocar um único real
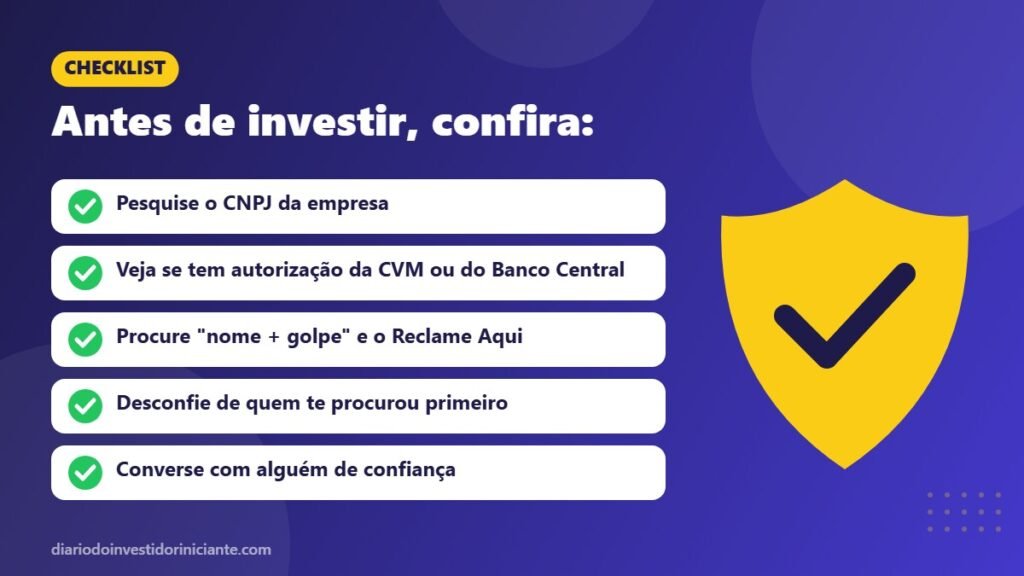
Criei um checklist simples, que leva menos de 15 minutos:
- Pesquiso o CNPJ da empresa e vejo se ela existe de verdade e há quanto tempo.
- Consulto os sites da CVM e do Banco Central para ver se ela tem autorização. A CVM também publica alertas sobre empresas irregulares.
- Procuro no Google o nome da empresa junto com as palavras “golpe” e “reclamação”, e olho o Reclame Aqui.
- Desconfio de quem me procurou. Banco sério não liga pedindo senha, código ou transferência.
- Converso com alguém de confiança antes de decidir. Às vezes, falar em voz alta já mostra o absurdo.
Se depois disso ainda ficar a dúvida, a resposta é não. Prefiro perder uma “oportunidade” a perder as economias da minha família.
Caí num golpe. E agora?
Se aconteceu com você ou com alguém próximo, respire e aja rápido. O tempo faz diferença:
- Ligue para o seu banco imediatamente pelos canais oficiais e conte o que aconteceu. Se foi por Pix, peça para abrir o MED (Mecanismo Especial de Devolução), que pode bloquear o dinheiro na conta do golpista.
- Guarde tudo: prints de conversas, comprovantes, links e números de telefone.
- Registre um boletim de ocorrência, que hoje pode ser feito pela internet em muitos estados.
- Avise as pessoas próximas, principalmente se o golpe chegou por um grupo, para que mais ninguém caia.
- Não pague “taxa para recuperar o dinheiro”. Isso costuma ser um segundo golpe em cima do primeiro.
E, por favor, não se culpe demais. A vergonha só ajuda o golpista, porque faz a gente ficar calado.
Uma conversa que vale a pena ter em casa
Depois daquela mensagem no grupo, sentei com minha esposa e conversamos sobre isso. Combinamos uma regra simples: nenhum de nós coloca dinheiro em nada “novo” sem antes falar com o outro e fazer o checklist juntos. Também resolvemos conversar com os filhos, do jeito deles, sobre promessas fáceis na internet e jogos que pedem dinheiro.
Parece exagero, mas prevenir em família é muito mais barato do que remediar depois. E, de quebra, a gente aprende junto.
Conclusão: dinheiro fácil não existe
Se tem uma coisa que estou aprendendo neste diário é que enriquecer de verdade é lento, quase chato. É guardar um pouco todo mês, deixar os juros compostos trabalharem e ter paciência. Quem promete atalho normalmente quer o seu dinheiro, não o seu bem.
Antes de investir, conheça o básico. Comece pelo seguro, monte sua reserva de emergência e só depois pense em voos maiores. E se você ainda não sabe onde guardar o dinheiro, veja o que descobri sobre as caixinhas do banco digital.
Agora me conta: você já recebeu alguma proposta estranha dessas? Deixa nos comentários para alertar outros leitores. E se este artigo pode proteger alguém, manda para o grupo da família. Às vezes, um link compartilhado evita um prejuízo enorme.
Este conteúdo é educativo. Em caso de golpe, procure seu banco e as autoridades pelos canais oficiais.