Outro dia eu abri o aplicativo do banco só para conferir o saldo — aquele hábito meio ansioso de fim de mês — e apareceu uma mensagem bem chamativa: “Crie sua caixinha e faça seu dinheiro render todo dia”. Confesso que a primeira reação foi desconfiar. Dinheiro rendendo todo dia, sem eu fazer nada? Parecia bom demais.
Mas a curiosidade falou mais alto. Passei algumas noites pesquisando, lendo as regras dos bancos e fazendo contas no papel, do jeito que eu gosto. E hoje quero te contar, de iniciante para iniciante, o que eu descobri sobre essas tais caixinhas do banco digital — o lado bom, o lado que o anúncio não mostra e como eu penso em usar.
O que você vai ver neste artigo: o que são as caixinhas e cofrinhos dos bancos digitais; como o dinheiro rende lá dentro; se é seguro; a comparação com a poupança; os “poréns” escondidos; e como organizar as suas sem complicação.
Por que esse assunto me chamou tanto a atenção
Durante muito tempo, guardar dinheiro para mim era deixar o que sobrava parado na conta corrente. O problema é que dinheiro parado na conta some. Um lanche aqui, um aplicativo ali, e quando eu via, aquilo que era “para guardar” já tinha virado gasto.
Quando comecei a escrever este diário, uma das primeiras lições que aprendi foi separar o dinheiro por objetivo. Falei disso no artigo sobre como guardar parte do salário. E as caixinhas parecem justamente feitas para isso: separar, dar nome e, de quebra, fazer render.
O que são, afinal, as caixinhas (e cofrinhos)
Cada banco dá um nome diferente: caixinha, cofrinho, porquinho, objetivo, reserva. Mas, no fundo, quase todas funcionam do mesmo jeito.
Quando você coloca dinheiro numa caixinha, o banco normalmente aplica esse valor em um título de renda fixa emitido por ele mesmo, geralmente um CDB ou um RDB. Em palavras simples: você está emprestando dinheiro para o banco, e ele te devolve com juros.
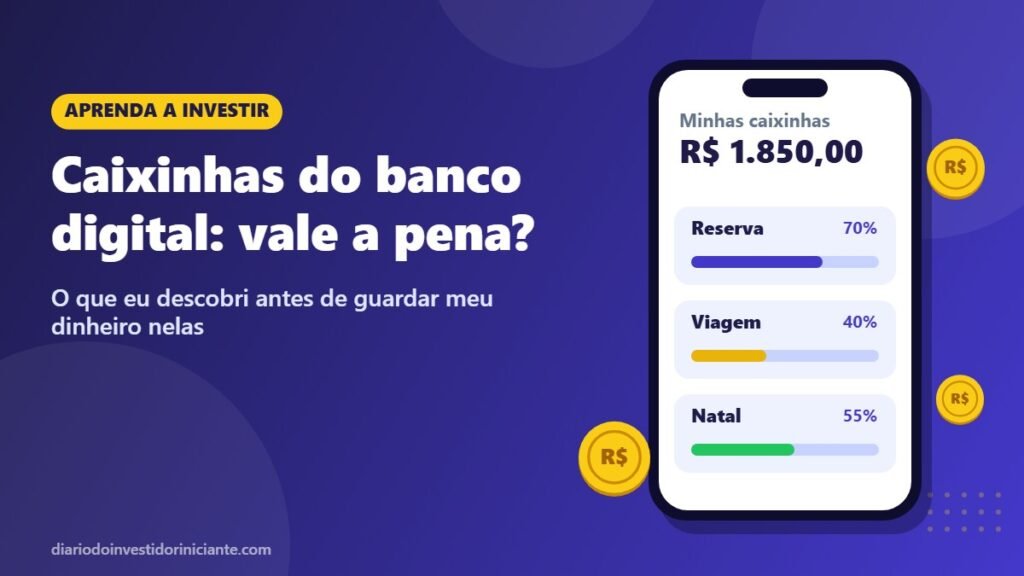
A diferença é que tudo acontece de forma simples. Você não precisa escolher título, ler contrato comprido nem entender de mercado financeiro. Só dá um nome para a caixinha — “Reserva”, “Viagem”, “Natal das crianças” — e transfere o valor.
Como o dinheiro rende lá dentro (explicado sem complicação)
A maioria das caixinhas promete render 100% do CDI. Eu levei um tempo para entender essa sigla, então vou explicar do jeito que entendi.
O CDI é uma taxa que os bancos usam para emprestar dinheiro entre si, e ela anda quase colada na taxa Selic, que é a taxa básica de juros do país. Quando a Selic sobe, o CDI sobe junto e a caixinha rende mais. Quando a Selic cai, o rendimento também cai. Expliquei melhor essa relação no texto sobre a Selic caindo e o que muda para quem guarda pouco.
Render “100% do CDI” significa receber praticamente o mesmo que essa taxa. Algumas caixinhas pagam menos, como 80% ou 90% do CDI; outras, em promoções, pagam um pouco mais. Por isso vale sempre olhar esse número antes de escolher.
E o rendimento costuma cair na conta todo dia útil. É aí que vem aquela sensação gostosa de abrir o app e ver alguns centavos a mais. Parece pouco, mas é o começo dos juros compostos trabalhando a seu favor.
É seguro? A pergunta que eu mais tinha medo de fazer
Essa era a minha maior dúvida. Eu tenho família, tenho filhos, e a última coisa que quero é perder o pouco que consigo juntar.
O que descobri me deixou mais tranquilo: quando a caixinha aplica em CDB ou RDB de um banco autorizado pelo Banco Central, esse dinheiro geralmente tem a proteção do FGC (Fundo Garantidor de Créditos). Na regra atual, ele garante até R$ 250 mil por CPF, por instituição, se o banco quebrar.
Mas atenção a um detalhe importante: confira se a caixinha é mesmo de um banco ou financeira com essa garantia. Algumas carteiras digitais guardam o dinheiro de outro jeito. Essa informação costuma aparecer nas perguntas frequentes do próprio app. Se não aparecer, desconfie e pergunte no atendimento.
Caixinha x poupança: a comparação que me fez mudar de ideia
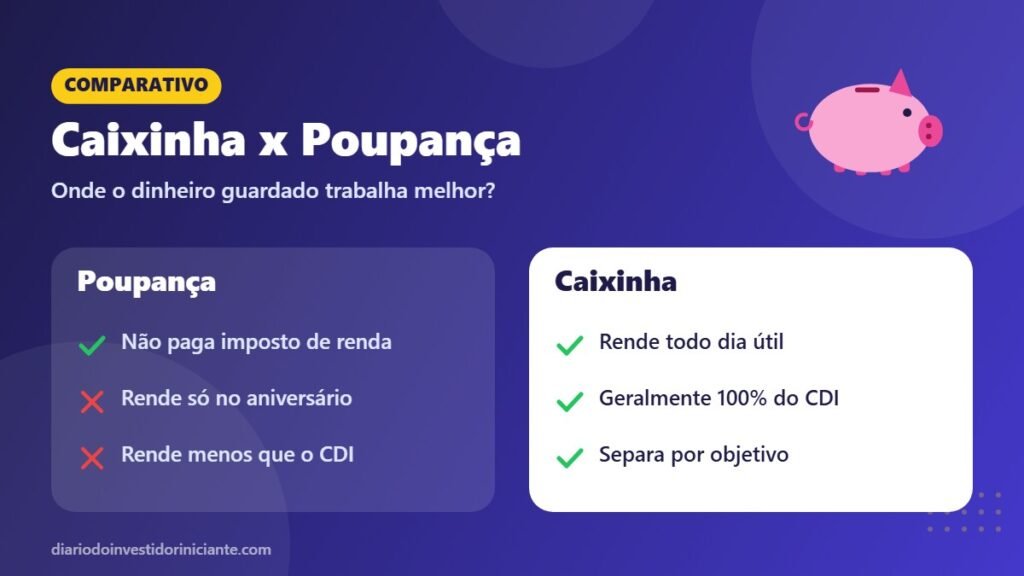
Eu cresci ouvindo que poupança era o lugar do dinheiro guardado. Meus pais faziam assim, e muita gente ainda faz. Só que, com os juros do jeito que estão, a poupança rende bem menos que o CDI.
A poupança tem uma vantagem: não paga imposto de renda. Já a caixinha paga. Mesmo assim, na maioria das situações com juros altos, uma caixinha que rende 100% do CDI entrega mais dinheiro no bolso do que a poupança, mesmo depois do imposto.
Outro ponto que pesou para mim: a poupança só rende no “aniversário” do depósito, uma vez por mês. Se você tira antes, perde o rendimento daquele mês. A caixinha rende todo dia útil. Para quem, como eu, às vezes precisa mexer no dinheiro no meio do mês, isso faz diferença.
Se quiser ver números lado a lado, fiz uma comparação detalhada no artigo poupança x CDB x Tesouro Selic e também calculei quanto rendem 1000 reais em cada opção.
Os “poréns” que ninguém mostra no anúncio
Nem tudo são flores, e prometi ser sincero neste diário. Estes são os pontos que eu anotei no caderninho:
- Imposto de renda: é cobrado só sobre o rendimento, não sobre o valor que você guardou. Na tabela atual, começa em 22,5% para quem tira o dinheiro antes de 6 meses e vai caindo até 15% depois de 2 anos.
- IOF nos primeiros 30 dias: se resgatar muito rápido, parte do rendimento vai embora em imposto. Caixinha não é para colocar hoje e tirar amanhã.
- Nem todo cofrinho rende 100% do CDI: alguns rendem menos, e outros só pagam a taxa anunciada se você deixar o dinheiro por um prazo.
- O rendimento varia: se a Selic cair, a caixinha passa a render menos. Não é um valor fixo.
- A tentação mora ao lado: como o dinheiro sai com dois toques, fica fácil “pegar emprestado da caixinha” para um gasto bobo. Esse, para mim, é o maior risco de todos.
Como eu organizaria minhas caixinhas (do jeito mais simples)
Depois de tudo isso, montei um plano simples, que cabe na vida de quem ganha salário e tem conta para pagar:
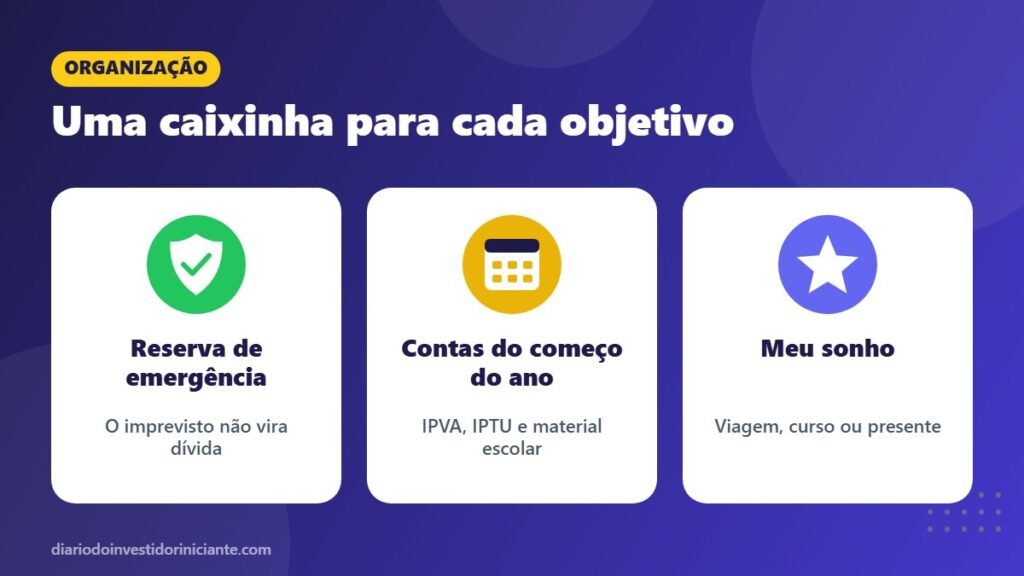
- Caixinha Reserva de Emergência: a mais importante. É o dinheiro para o pneu furado, o remédio, o mês sem renda. Expliquei como calcular o valor ideal no artigo sobre reserva de emergência.
- Caixinha Contas do Começo do Ano: um pouquinho por mês para IPVA, IPTU e material escolar não pegarem a família de surpresa. Contei como estou fazendo isso no texto sobre gastos de início de ano.
- Caixinha Sonho: uma viagem, um curso, um presente. Ter um objetivo gostoso ajuda a não desanimar no meio do caminho.
A dica que mais me ajudou: programar a transferência para o dia em que o salário cai. Assim eu guardo primeiro e gasto depois, e não o contrário.
Quando a caixinha não é a melhor escolha
A caixinha é ótima para dinheiro que você pode precisar a qualquer momento. Mas, para objetivos de muitos anos, como aposentadoria ou a faculdade dos filhos lá na frente, existem opções que podem render mais, como o Tesouro Direto ou CDBs com prazo maior.
Eu vejo a caixinha como a porta de entrada. É o primeiro degrau para quem nunca investiu e quer criar o hábito sem medo. Depois, com a reserva montada, dá para dar o próximo passo com mais calma.
Conclusão: as caixinhas do banco digital valem a pena?
Para mim, a resposta é sim, desde que você saiba o que está fazendo. As caixinhas são simples, geralmente seguras quando têm FGC, rendem todo dia e ajudam a organizar o dinheiro por objetivo. Para quem está começando, como eu, isso é ouro.
Só não caia no erro de achar que é dinheiro “mágico”. Confira a taxa, veja se tem garantia do FGC, respeite o prazo mínimo e, principalmente, não use a caixinha como extensão da conta corrente.
E você, já usa caixinha ou ainda deixa o dinheiro parado na conta? Me conta nos comentários qual nome você daria para a sua primeira caixinha. E se este texto te ajudou, compartilha com aquele amigo que vive dizendo que “não sobra nada para guardar”. Vamos aprendendo juntos.
Este artigo tem caráter educativo e não é recomendação de investimento. Confira sempre as regras do seu banco antes de aplicar.