O carro quebra, o celular cai no chão, a empresa corta pessoal. Imprevisto não manda aviso, e por isso quem não tem uma reserva de emergência quase sempre acaba no cartão de crédito ou no cheque especial, que são as dívidas mais caras do Brasil.
Eu demorei para entender isso, porque achava que “guardar para emergência” era coisa de quem sobrava dinheiro. Na verdade, é justamente o que impede que um problema pequeno vire uma bola de neve. Então, neste guia, te mostro quanto guardar, onde deixar e como começar do zero.
O que é reserva de emergência (e o que ela não é)
A reserva de emergência é um dinheiro separado para uma única função: te proteger quando algo sai do planejado. Por exemplo: perda de renda, problema de saúde, conserto urgente em casa ou no carro.
Ela não é dinheiro para viagem, troca de celular ou Black Friday. Isso são objetivos, e cada objetivo merece a sua própria “caixinha”, afinal misturar tudo é o caminho mais rápido para chegar na emergência com a conta zerada.
Quanto guardar na reserva de emergência
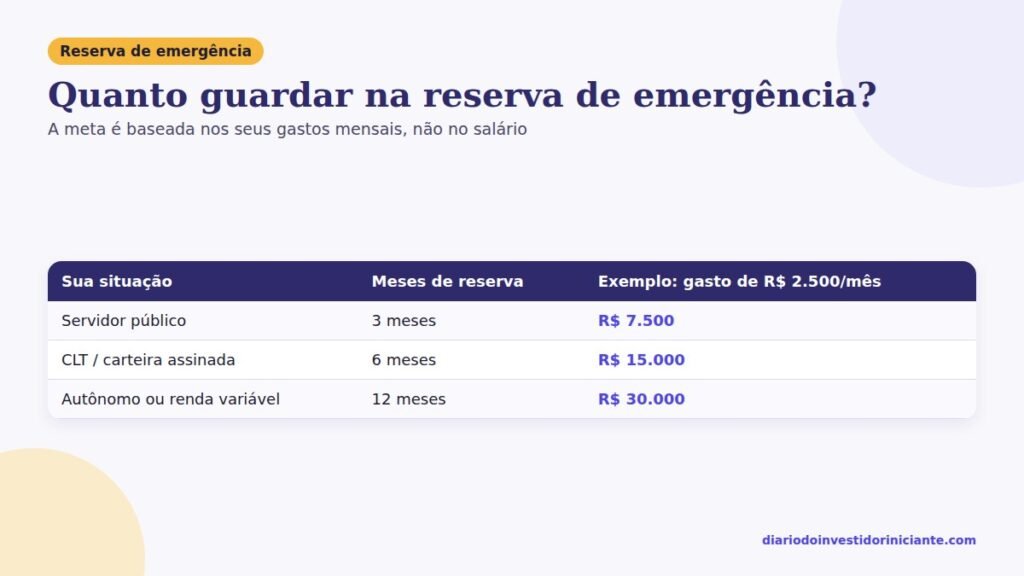
A regra mais usada é juntar de 3 a 6 meses do seu custo de vida. Ou seja, é quanto você gasta por mês, e não quanto você ganha. Assim, se ainda não sabe esse número, comece pelo guia de orçamento mensal.
A quantidade de meses muda conforme a sua situação:
- Servidor público: 3 meses costumam bastar, porque o emprego é estável.
- CLT: o ideal fica perto de 6 meses, já que uma demissão pode acontecer.
- Autônomo ou renda variável: mire em 12 meses, porque a renda oscila mais.
- Quem tem filhos: vale ficar no limite de cima, pois os gastos inesperados são maiores.
Parece muito? Calma, porque ninguém junta isso de uma vez. Além disso, na nossa calculadora de reserva de emergência você descobre a sua meta e em quanto tempo chega lá.
Onde deixar a reserva de emergência
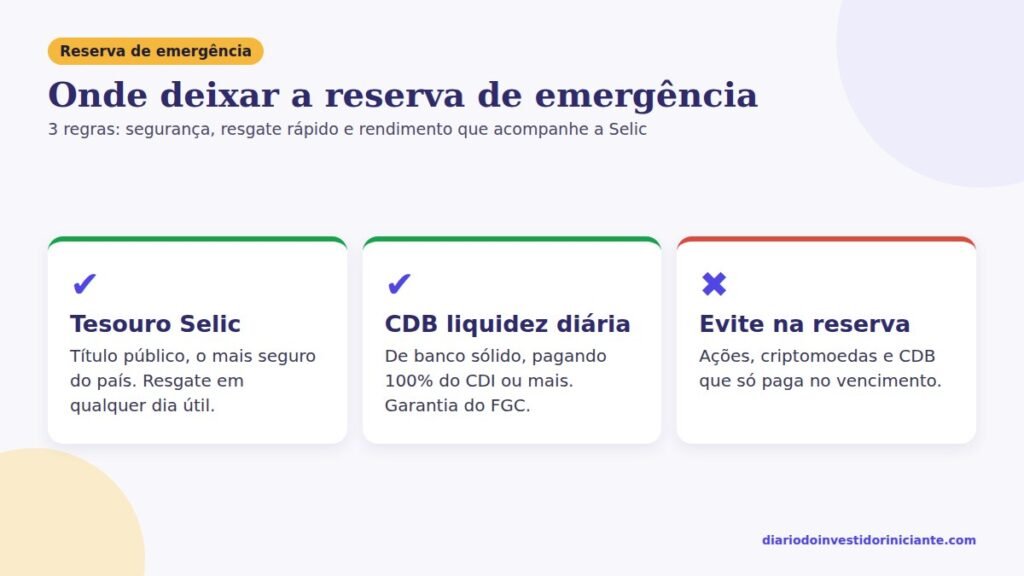
Aqui a prioridade não é ganhar muito. Em vez de rentabilidade alta, o dinheiro precisa ter três coisas: segurança, resgate rápido e um rendimento que pelo menos acompanhe a Selic.
Por isso, as opções mais usadas por quem está começando são:
- Tesouro Selic: título público, considerado o investimento mais seguro do país, e além disso pode ser vendido em qualquer dia útil. Veja as regras no site oficial do Tesouro Direto.
- CDB com liquidez diária: de banco sólido, pagando 100% do CDI ou mais. Também tem garantia do FGC até R$ 250 mil por CPF e por instituição.
- Contas que rendem 100% do CDI: muitas usam CDB por trás. Por isso, confira sempre qual é o produto e se tem cobertura do FGC.
E a poupança? Ela é segura, mas hoje rende menos que as opções acima. Fiz um comparativo completo em poupança x CDB x Tesouro Selic.
O que evitar: ações, criptomoedas e CDB que só paga no vencimento. Afinal, eles podem estar “no vermelho” exatamente no dia em que você precisar do dinheiro.
Como começar a reserva de emergência do zero
1. Comece com uma meta pequena. Em vez de mirar em 6 meses, tente juntar um mês de gastos primeiro, porque bater uma meta menor dá gás para continuar.
2. Pague você primeiro. Assim que o salário cair, transfira um valor fixo, seja R$ 50, R$ 100 ou R$ 200. O importante é virar hábito, e por isso vale agendar essa transferência no app do banco.
3. Use o dinheiro extra. 13º, restituição do Imposto de Renda, férias e bicos no fim de semana, por exemplo, podem acelerar muito a sua reserva.
4. Transforme cortes em depósitos. Cancelou uma assinatura de R$ 40? Então mande esses R$ 40 para a reserva todo mês. No post com 15 cortes simples para economizar tem várias ideias.
Dica de leitura
Um clássico que fala exatamente sobre isso, o hábito de guardar uma parte de tudo o que você ganha, é O homem mais rico da Babilônia. É curtinho, fácil de ler e, sem dúvida, mudou a forma como muita gente lida com dinheiro.

Usei a reserva. E agora?
Usar a reserva não é fracasso, afinal é exatamente para isso que ela existe. Depois do aperto, portanto, o foco passa a ser reconstruir o valor antes de voltar a investir em outros objetivos.
Em resumo: a reserva de emergência deve cobrir de 3 a 12 meses dos seus gastos, ficar em um lugar seguro e com resgate rápido, e começar com uma meta pequena e depósitos automáticos.
E você, já começou a sua? Então me conta nos comentários em que fase você está.
Respostas de 2