Se o seu salário parece sumir e você nem sabe direito para onde ele foi, a regra 50-30-20 pode ser o ponto de partida que faltava. Afinal, ela é um jeito simples de dividir a renda em três grupos, sem precisar controlar cada centavo.
Foi com ela que eu comecei a enxergar o meu dinheiro, embora não tenha seguido à risca desde o primeiro mês. Então, vou te explicar como funciona e como adaptar.
O que é a regra 50-30-20
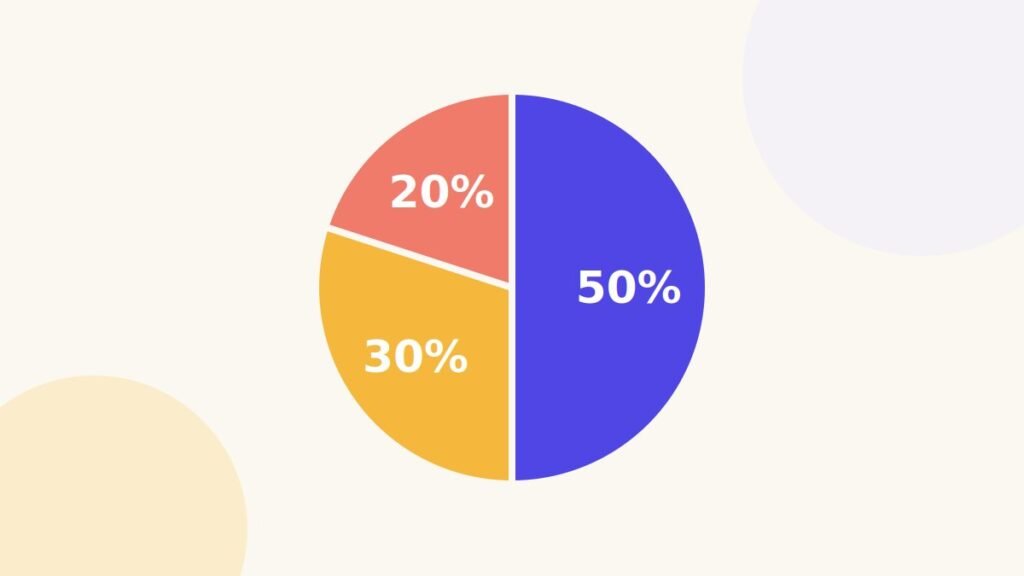
A ideia é dividir a renda líquida, aquilo que cai na conta, em três partes:
- 50% para necessidades: o que você precisa para viver, por exemplo aluguel ou financiamento, contas de luz e água, mercado, transporte, saúde e educação.
- 30% para desejos: o que deixa a vida melhor, mas não é essencial, como restaurante, lazer, viagem, roupas além do básico, streaming.
- 20% para o futuro: reserva de emergência, investimentos e pagamento de dívidas além do mínimo.
Exemplo da regra 50-30-20 na prática
Com um salário líquido de R$ 3.500, a divisão fica assim:
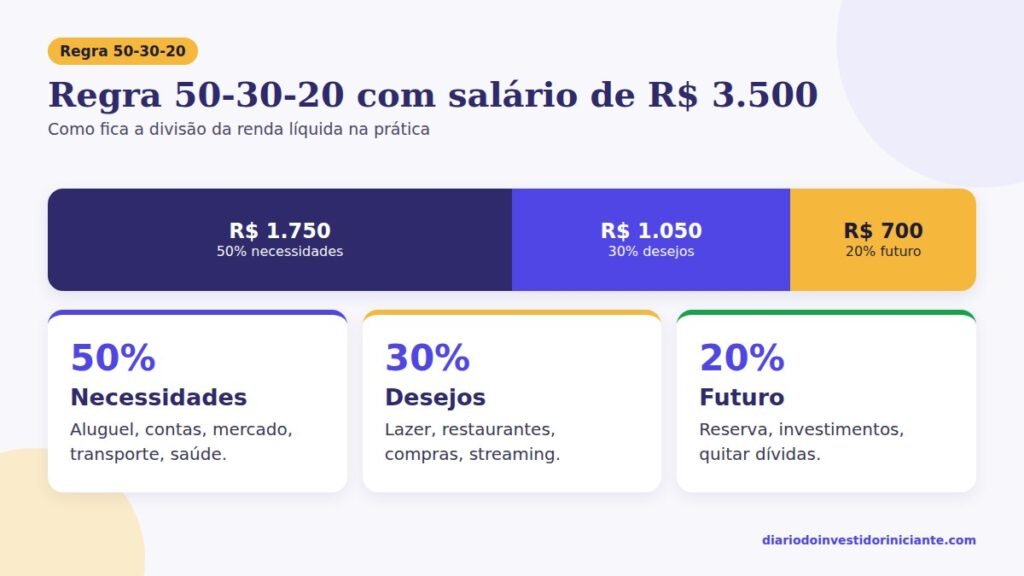
Da mesma forma, com R$ 2.000 seriam R$ 1.000 para necessidades, R$ 600 para desejos e R$ 400 para o futuro. Já com R$ 5.000, seriam R$ 2.500, R$ 1.500 e R$ 1.000.
Quer os valores exatos para o seu caso? Então use a calculadora da regra 50-30-20. Além disso, ela compara com o que você gasta hoje.
E se as necessidades passam de 50%?
Essa é a realidade de muita gente no Brasil, principalmente de quem paga aluguel em cidade grande. Por isso, a regra não precisa ser seguida ao pé da letra, porque dá para adaptar:
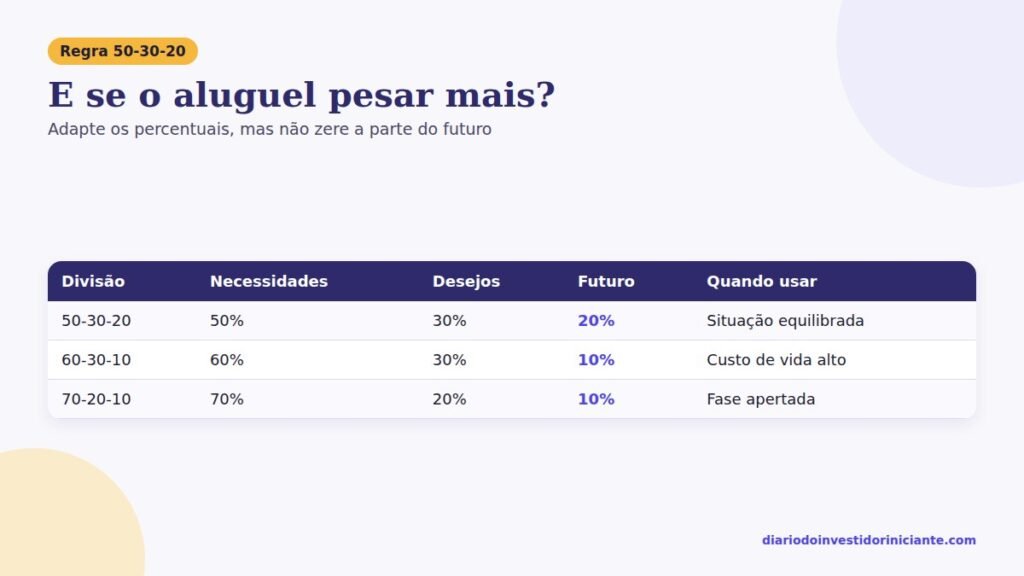
O objetivo não é acertar os percentuais logo de cara, mas sim ter uma referência. Assim, com o tempo, você renegocia uma conta, corta um gasto, e os números vão se aproximando do ideal.
Como aplicar a regra 50-30-20 em 4 passos
1. Descubra quanto entra. Use a renda líquida e, se ela varia, faça a média dos últimos três meses ou considere o mês mais fraco.
2. Classifique seus gastos. Primeiramente, pegue o extrato e a fatura do cartão e marque cada gasto como necessidade, desejo ou futuro. A planilha de orçamento grátis já vem com essa classificação e calcula os percentuais sozinha.
3. Compare com a regra. Veja onde você está acima, porque quase sempre a maior folga aparece nos desejos.
4. Automatize os 20%. Assim que o salário cair, transfira a parte do futuro, pois se deixar para o fim do mês, dificilmente vai sobrar.
Cuidados importantes
- Dívida cara vem primeiro. Se você tem dívida no cartão ou no cheque especial, os 20% devem ir para quitá-la antes de investir. Por isso, veja o passo a passo de como sair das dívidas.
- A reserva é o primeiro investimento. Antes de pensar em outras aplicações, monte a sua reserva de emergência.
- Desejo não é vilão. Os 30% existem para você viver bem hoje, afinal um orçamento que só corta costuma ser abandonado.
Aliás, vale lembrar que a regra ficou famosa com a senadora americana Elizabeth Warren, no livro All Your Worth, e hoje é citada até em materiais de educação financeira como os do portal Cidadania Financeira do Banco Central. Ela é usada no mundo inteiro por ser fácil de lembrar.
Para se aprofundar
Portanto, se quiser um guia completo em português, com a realidade brasileira, o Como organizar sua vida financeira, do Gustavo Cerbasi, é uma ótima escolha:

Perguntas frequentes sobre a regra 50-30-20
A regra 50-30-20 funciona para quem ganha um salário mínimo?
Funciona como referência, mas quase sempre precisa de adaptação, porque as necessidades passam de 50%. Nesse caso, 70-20-10 é um bom começo. Acima de tudo, o importante é guardar alguma coisa todo mês, mesmo que pouco.
Pagar dívida entra em qual parte?
A parcela mínima entra em necessidades. Por outro lado, o que você pagar além do mínimo, para quitar mais rápido, entra nos 20% do futuro.
Preciso seguir a regra para sempre?
Não, porque ela é uma ferramenta para organizar a cabeça. De fato, com o hábito criado, muita gente passa a investir mais de 20%.
E aí, como ficou a sua divisão? Então conta nos comentários!