Você já deve ter ouvido que os juros compostos são “a oitava maravilha do mundo”. Exageros à parte, de fato eles explicam por que valores pequenos, investidos com constância, podem virar uma quantia importante com o tempo.
Quando eu entendi isso de verdade, parei de achar que “não vale a pena investir só R$ 100”. Na verdade, vale e muito. Então, vamos entender por quê, sem fórmula complicada.
Juros simples x juros compostos
Nos juros simples, o rendimento é calculado sempre sobre o valor inicial. Por exemplo, se você investe R$ 1.000 a 1% ao mês, ganha R$ 10 todo mês, para sempre.
Nos juros compostos, o rendimento de cada mês entra no saldo, e no mês seguinte você ganha juros sobre esse novo valor. Ou seja, é o famoso juros sobre juros.
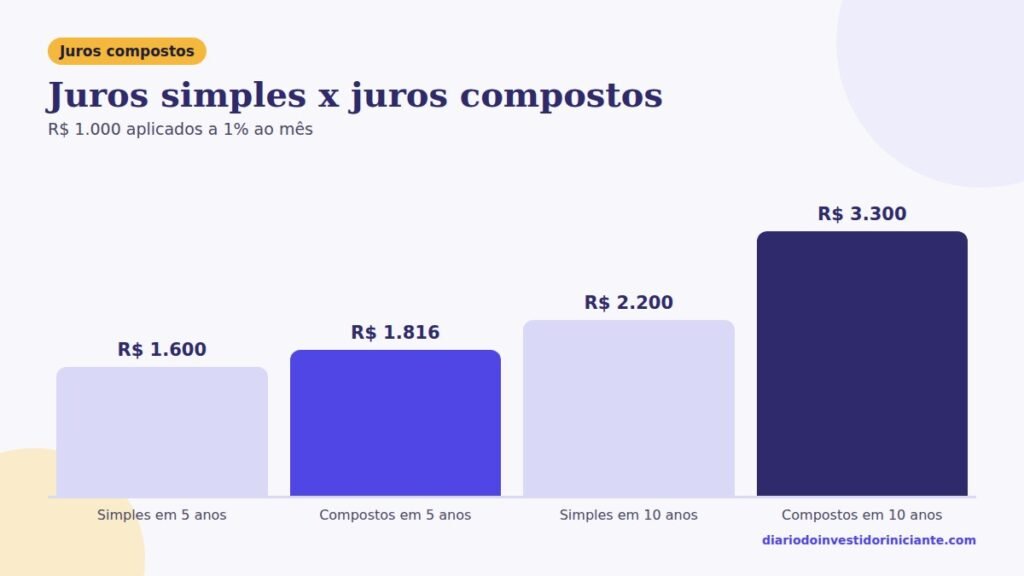
No começo a diferença é pequena, mas com o tempo ela cresce cada vez mais rápido. Assim, em 10 anos, os R$ 1.000 viram R$ 2.200 nos juros simples e mais de R$ 3.300 nos juros compostos.
O tempo é o ingrediente mais importante
Agora, olha esse exemplo de duas pessoas que investem R$ 200 por mês, a 0,8% ao mês, até os 55 anos:
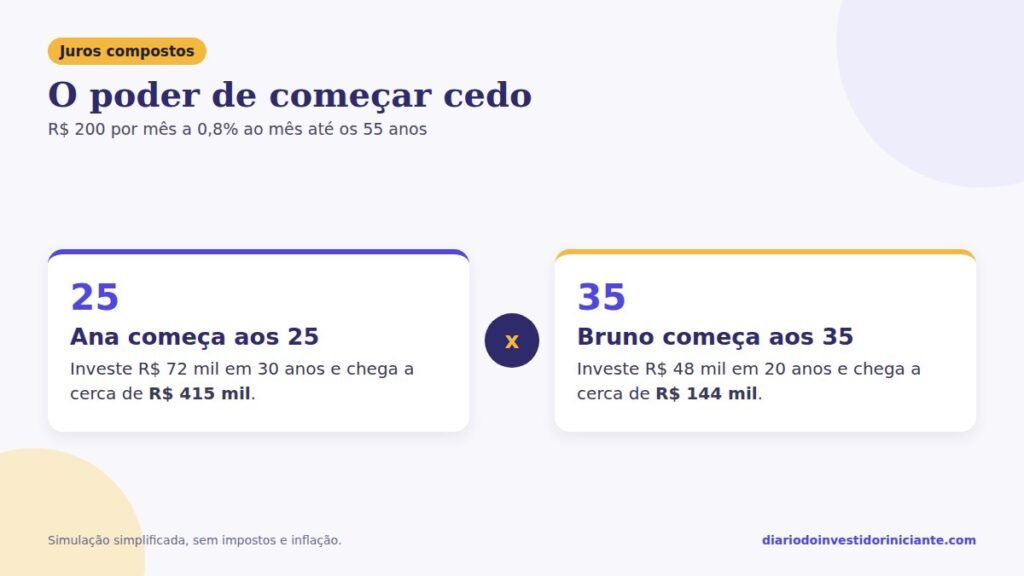
A Ana colocou só 50% a mais do próprio bolso, mas terminou com quase o triplo do Bruno. Afinal, a diferença foram os 10 anos a mais de juros compostos trabalhando para ela.
Simulação simplificada, sem impostos e inflação, só para mostrar o efeito do tempo.
Os três fatores que fazem os juros compostos trabalharem por você
1. Tempo. Quanto antes começar, melhor, mesmo que seja com pouco.
2. Constância. Investir todo mês, sem pular, sem dúvida faz mais diferença do que acertar o “melhor investimento”.
3. Taxa. Render 0,5% ou 0,9% ao mês parece quase igual, mas em 20 anos a diferença é enorme. Por isso vale sair da poupança quando ela rende menos que as alternativas. Então veja o comparativo entre poupança, CDB e Tesouro Selic.
Cuidado: os juros compostos também jogam contra você
Por outro lado, a mesma lógica vale para as dívidas. No rotativo do cartão, os juros se acumulam sobre o saldo devedor, e uma dívida pequena pode dobrar em poucos meses. Aliás, o Banco Central divulga as taxas médias de cada modalidade, e o cartão está sempre entre as mais altas.
Por isso, antes de investir, o primeiro passo é sair das dívidas caras.
Faça a sua simulação
Na calculadora de juros compostos do blog, você coloca o valor inicial, o aporte mensal, a taxa e o prazo, e vê quanto veio do seu bolso e quanto veio dos juros, o que é bem motivador.
Uma leitura que muda a perspectiva
Se tem um livro que explica, com histórias reais, por que paciência e constância valem mais que “acertar a aposta”, é A psicologia financeira, do Morgan Housel. Além disso, é uma leitura leve e muito recomendada:
Perguntas frequentes sobre juros compostos
Qual a fórmula dos juros compostos?
É M = C × (1 + i)^t, em que M é o montante final, C o capital inicial, i a taxa e t o tempo. Mas você não precisa decorar, porque a calculadora faz a conta por você.
A poupança também rende juros compostos?
Sim, porque todo investimento que reinveste o rendimento funciona com juros compostos. Assim, o que muda é a taxa, e é por isso que a escolha do investimento importa no longo prazo.
Quanto tempo leva para os juros compostos fazerem diferença?
Em aplicações de renda fixa, a diferença começa a ficar visível depois de uns cinco anos e acelera muito a partir dos dez. Por isso a paciência é tão importante.
Vale a pena investir pouco?
Vale, pois o hábito e o tempo pesam mais que o valor inicial. Quem começa com pouco e aumenta os aportes ao longo dos anos costuma chegar mais longe do que quem espera “ter mais” para começar.
Em resumo, a lição principal é simples: comece com o que você tem, o quanto antes, e não pare. Depois disso, o tempo faz o resto.
Uma resposta