“Tá, vou sair da poupança. Mas coloco o dinheiro onde?” Essa foi a minha primeira dúvida quando comecei a investir, e aposto que é a sua também. Por isso montei este comparativo de poupança x CDB x Tesouro Selic, as três opções mais comuns para quem está começando.
Com a taxa Selic em 13,75% ao ano (decisão do Copom de setembro de 2026), a diferença entre elas ficou grande. Então, vamos por partes.
Como cada um rende
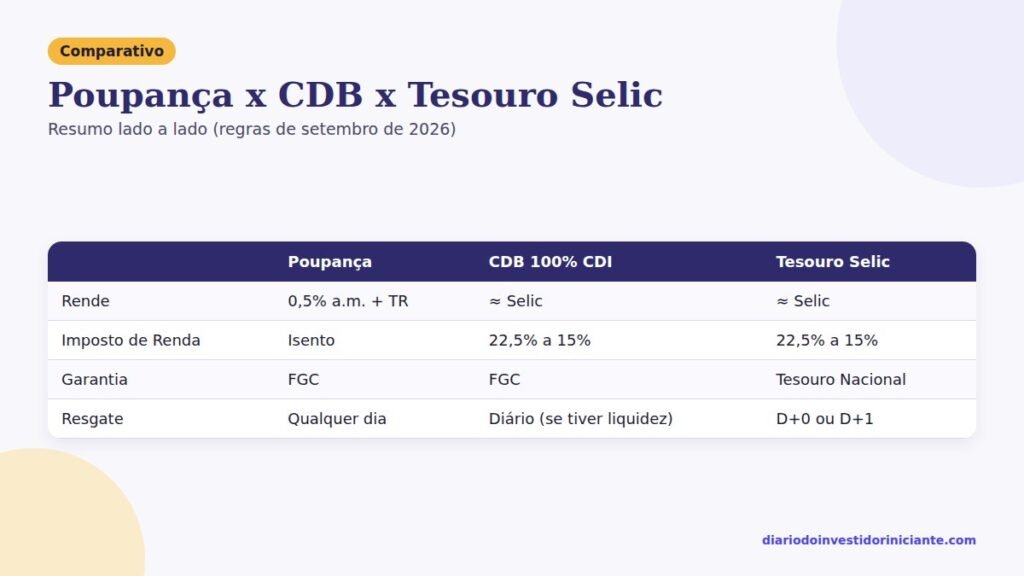
Poupança. Atualmente, com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês + TR. Ou seja, algo perto de 6,2% ao ano. O rendimento é isento de Imposto de Renda, mas só cai no “aniversário” do depósito. Por isso, se sacar um dia antes, você perde o rendimento do mês.
CDB. É um empréstimo que você faz para o banco e, em troca, ele paga juros, normalmente atrelados ao CDI, que anda muito perto da Selic. Assim, um CDB de 100% do CDI rende praticamente a Selic antes do imposto.
Tesouro Selic. Aqui, por outro lado, você empresta para o governo federal. O título acompanha a Selic e é considerado o investimento mais seguro do país, além disso dá para vender em qualquer dia útil.
Poupança x CDB x Tesouro Selic: impostos e taxas
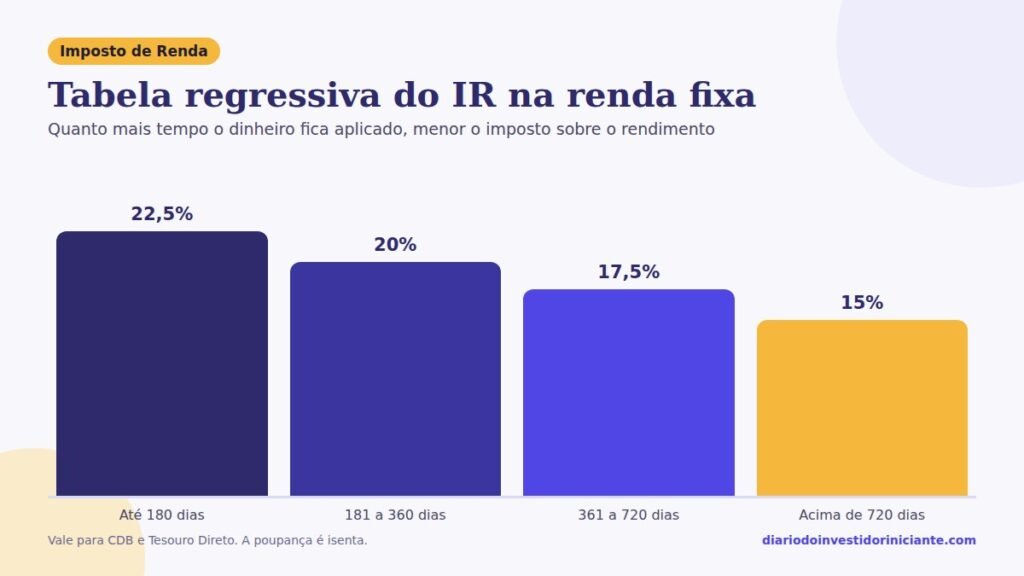
CDB e Tesouro Selic seguem a tabela regressiva do Imposto de Renda, ou seja, quanto mais tempo o dinheiro fica aplicado, menor o imposto, que incide só sobre o rendimento:
- até 180 dias: 22,5%;
- de 181 a 360 dias: 20%;
- de 361 a 720 dias: 17,5%;
- acima de 720 dias: 15%.
Além disso, se você resgatar antes de 30 dias, também paga IOF. E no Tesouro Direto existe a taxa de custódia da B3, de 0,20% ao ano, mas no Tesouro Selic ela é isenta até R$ 10 mil. Por fim, as regras completas estão na página de tarifas da B3.
E a segurança?
- Poupança e CDB: cobertos pelo FGC até R$ 250 mil por CPF e por instituição, com teto de R$ 1 milhão a cada quatro anos.
- Tesouro Selic: garantido pelo Tesouro Nacional.
Portanto, para quem investe valores pequenos e médios, os três são muito seguros.
Tabela comparativa
Na prática, qual rende mais?
Na disputa poupança x CDB x Tesouro Selic, o cenário atual favorece a renda fixa atrelada à Selic. Mesmo descontando o Imposto de Renda, um CDB de 100% do CDI e o Tesouro Selic tendem a render bem mais que a poupança. E a diferença cresce com o tempo, porque o imposto cai.
Por outro lado, a poupança volta a ficar competitiva quando a Selic está baixa (8,5% ao ano ou menos), porque aí ela passa a render 70% da Selic, e a isenção de IR pesa mais na conta.
Quer ver com números? Então simule na calculadora de juros compostos usando uma taxa para cada opção.
Poupança x CDB x Tesouro Selic: qual escolher?
- Reserva de emergência: Tesouro Selic ou CDB com liquidez diária pagando pelo menos 100% do CDI. Por exemplo, veja mais detalhes no guia de reserva de emergência.
- Objetivo com data marcada (1 a 3 anos): CDBs com vencimento perto da data costumam pagar mais, porque você abre mão do resgate diário.
- Poupança: pode servir para quem ainda está criando o hábito de guardar, mas vale migrar assim que der.
Enquanto isso, se quiser entender melhor como montar uma carteira do zero, um livro que ajuda muito quem está começando é o Do mil ao milhão, do Thiago Nigro:

Aliás, eu estou fazendo essa migração aos poucos e vou contar como está sendo no Meu Diário.
Perguntas frequentes sobre poupança x CDB x Tesouro Selic
Vale a pena tirar todo o dinheiro da poupança de uma vez?
Depende. Se o dinheiro já fez “aniversário” no mês, você não perde rendimento ao sacar. Por isso, uma estratégia comum é ir migrando cada depósito no dia do aniversário, assim nada fica para trás.
CDB de banco pequeno é seguro?
Até R$ 250 mil por CPF e por instituição, o FGC garante o valor em caso de quebra do banco. Mesmo assim, prefira bancos conhecidos para a reserva de emergência e não passe do limite de garantia em um único banco.
O Tesouro Selic pode dar prejuízo?
É muito raro, porque o Tesouro Selic quase não oscila. Em resgates de poucos dias, o IOF e a custódia (acima de R$ 10 mil) podem comer parte do rendimento, mas o valor investido não costuma ficar negativo.
Qual é melhor para quem está começando?
Para a maioria das pessoas, o Tesouro Selic ou um CDB de liquidez diária de 100% do CDI. Afinal, os dois são simples, seguros e rendem mais que a poupança no cenário atual.
Taxas e regras de setembro de 2026. Confira sempre as condições atuais antes de investir.
Respostas de 2